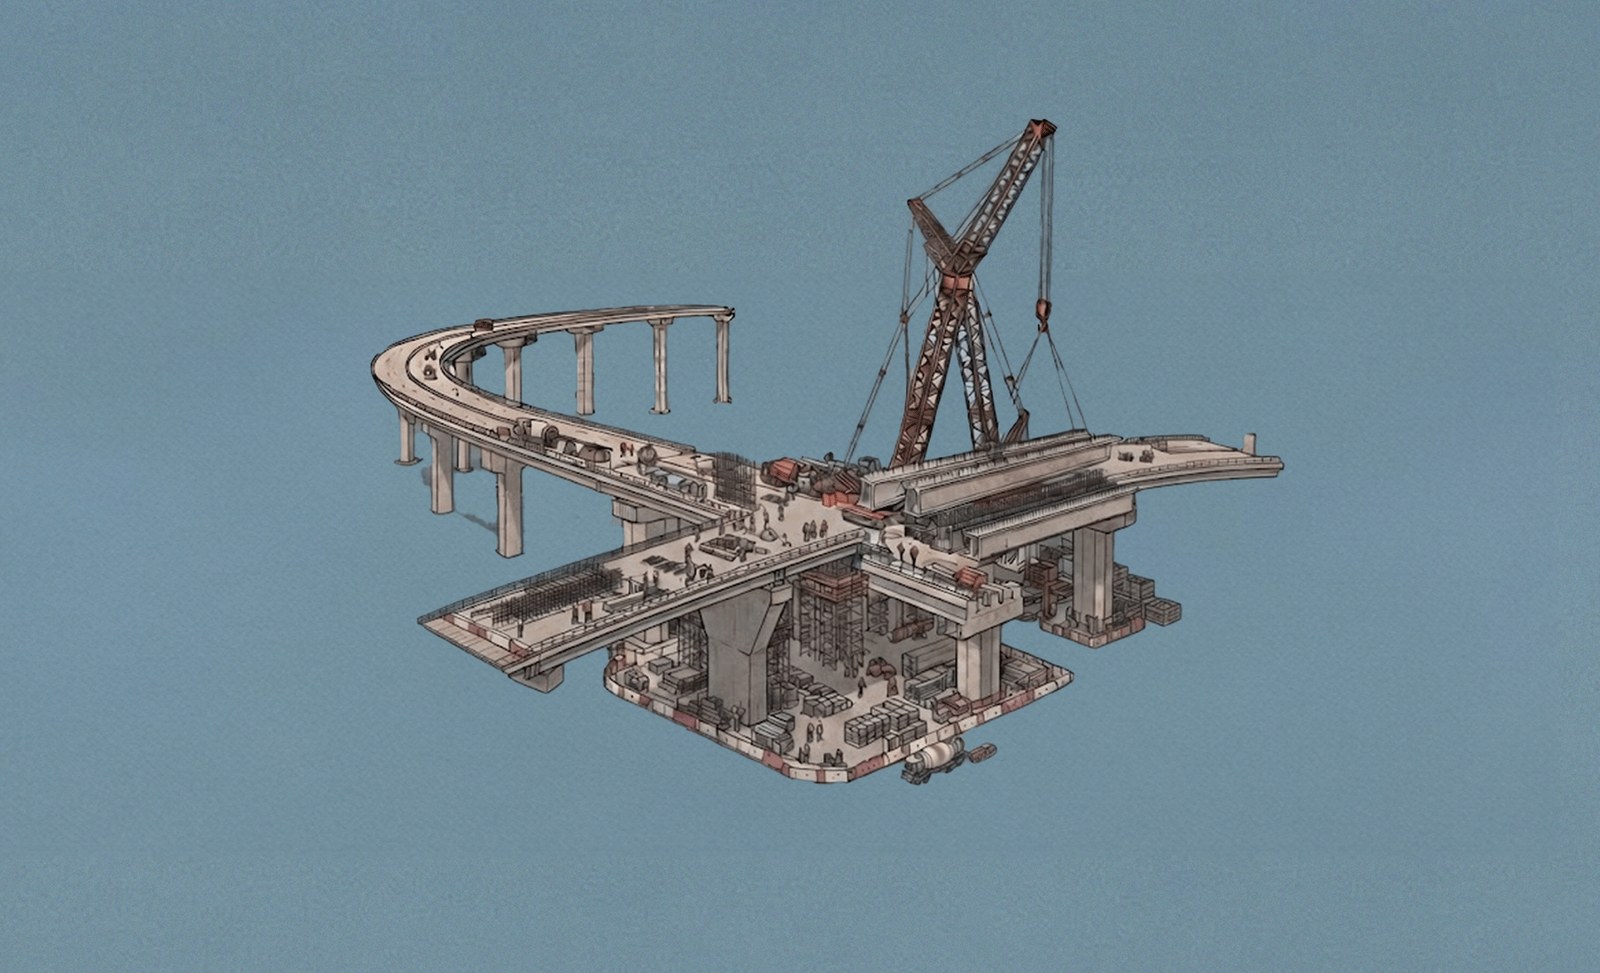
La duración es la ventaja: por qué el capital paciente gana en la infraestructura mexicana
Los activos que el país necesita rinden a lo largo de décadas. Ese horizonte ahuyenta a la mayoría del capital, que es justamente la razón por la que los retornos están ahí para quien puede sostener.
Fuentes: Amefibra; Consar, 2025; Mexico Business, 2026. Las cifras citadas son las más recientes disponibles al momento de escribir y se ofrecen como contexto, no como asesoría de inversión.
El déficit de infraestructura de México está bien documentado, y la explicación habitual, la insuficiencia de recursos públicos, es apenas la mitad de la historia. La restricción más profunda es la duración. Una línea de metro, una carretera o una concesión de transmisión se diseña, se financia y se construye a lo largo de años, y rinde a lo largo de décadas. Ese calendario ahuyenta a la mayoría del capital, porque la mayoría del capital opera con un reloj de fondo que exige una salida mucho antes de que el activo madure. El desajuste entre la duración del activo y la duración del inversionista típico es el verdadero cuello de botella, y es también, para un inversionista estructurado para sostener, la oportunidad completa.
La evidencia de que la infraestructura mexicana de larga duración puede financiarse a escala, y puede rendir, es hoy sustancial. Las Afores administran MXN 8.3 billones, equivalentes al 23.8% del PIB, y ya han canalizado más de un billón de pesos hacia infraestructura a través de vehículos como la FIBRA E. Esos vehículos están entregando resultados, pues las FIBRAs mexicanas rindieron 37.45% en términos de retorno total durante 2025. Y cuando la Fibra E de CFE colocó un bono de infraestructura en 2025, atrajo una demanda cercana a diez veces el monto ofrecido, proveniente de más de 240 inversionistas en 32 países, con un cupón de grado de inversión en línea con la deuda soberana. El apetito por flujos de infraestructura mexicana estables y de largo plazo es real, profundo e internacional.
Lo que vuelve atractivos a estos activos es una firma financiera específica. Las concesiones de larga duración ofrecen flujos predecibles, con frecuencia ligados a inflación, ingresos contratados a largo plazo, relevancia estratégica nacional y barreras de entrada muy altas. Una vez que un operador gana y construye bien un proyecto de este tipo, la posición es extremadamente difícil de replicar, lo que protege el retorno a lo largo del tiempo. Nuestras propias Líneas 4 y 6 del Metro de Monterrey, desarrolladas con un socio estratégico, son exactamente este tipo de activo, esencial, contratado y prácticamente irreemplazable una vez en operación.
Los riesgos son reales pero bien entendidos, y se concentran en la fase de desarrollo más que en la de operación. El riesgo de construcción y ejecución es más alto antes de que el activo genere efectivo, razón por la cual la capacidad de originar, financiar y estabilizar un proyecto, y solo entonces mantenerlo por su rendimiento, es una capacidad tan valiosa. El riesgo regulatorio y político acompaña a cualquier concesión pública de largo plazo, de modo que la estructuración de contrapartes y la protección contractual son centrales. Y estos activos son ilíquidos por naturaleza, lo cual es un costo genuino que solo resulta aceptable para el capital que no necesitaba liquidez desde un principio. Ese es justamente el punto, la prima de iliquidez está disponible únicamente para quienes están estructurados para ganarla.
Hay un argumento adicional de portafolio. Los flujos de infraestructura contratados y ligados a inflación se comportan de manera distinta a las exposiciones de consumo o de crédito. Anclan un portafolio de largo plazo con una estabilidad y una duración difíciles de conseguir en otra parte, y lo hacen mientras sirven a un propósito que va más allá del retorno, a saber, infraestructura que mejora de manera medible cómo vive, se mueve y trabaja la gente. La alineación entre la lógica financiera y el beneficio público es inusualmente clara en este sector.
El país no va a construir su futuro con capital que debe salir en cinco años. Lo va a construir con dueños estructurados para sostener durante treinta, y el retorno excedente que esos dueños obtienen es, en buena medida, simplemente la compensación por una paciencia que la mayor parte del mercado no puede ofrecer.
En MountainStone construimos e invertimos en oportunidades como esta. Si usted desarrolla, patrocina o financia infraestructura en este espacio, nos dará gusto conversar.